IEA(国際エネルギー機関)は2026年7月21日、年次報告書「Global Critical Minerals Outlook 2026」を公表した。重要鉱物をめぐる議論は長らく「脱中国依存は進んでいるのか」という問いに集約されてきたが、今年の版が突きつけているのは、もう一段踏み込んだ構造的な指摘である。
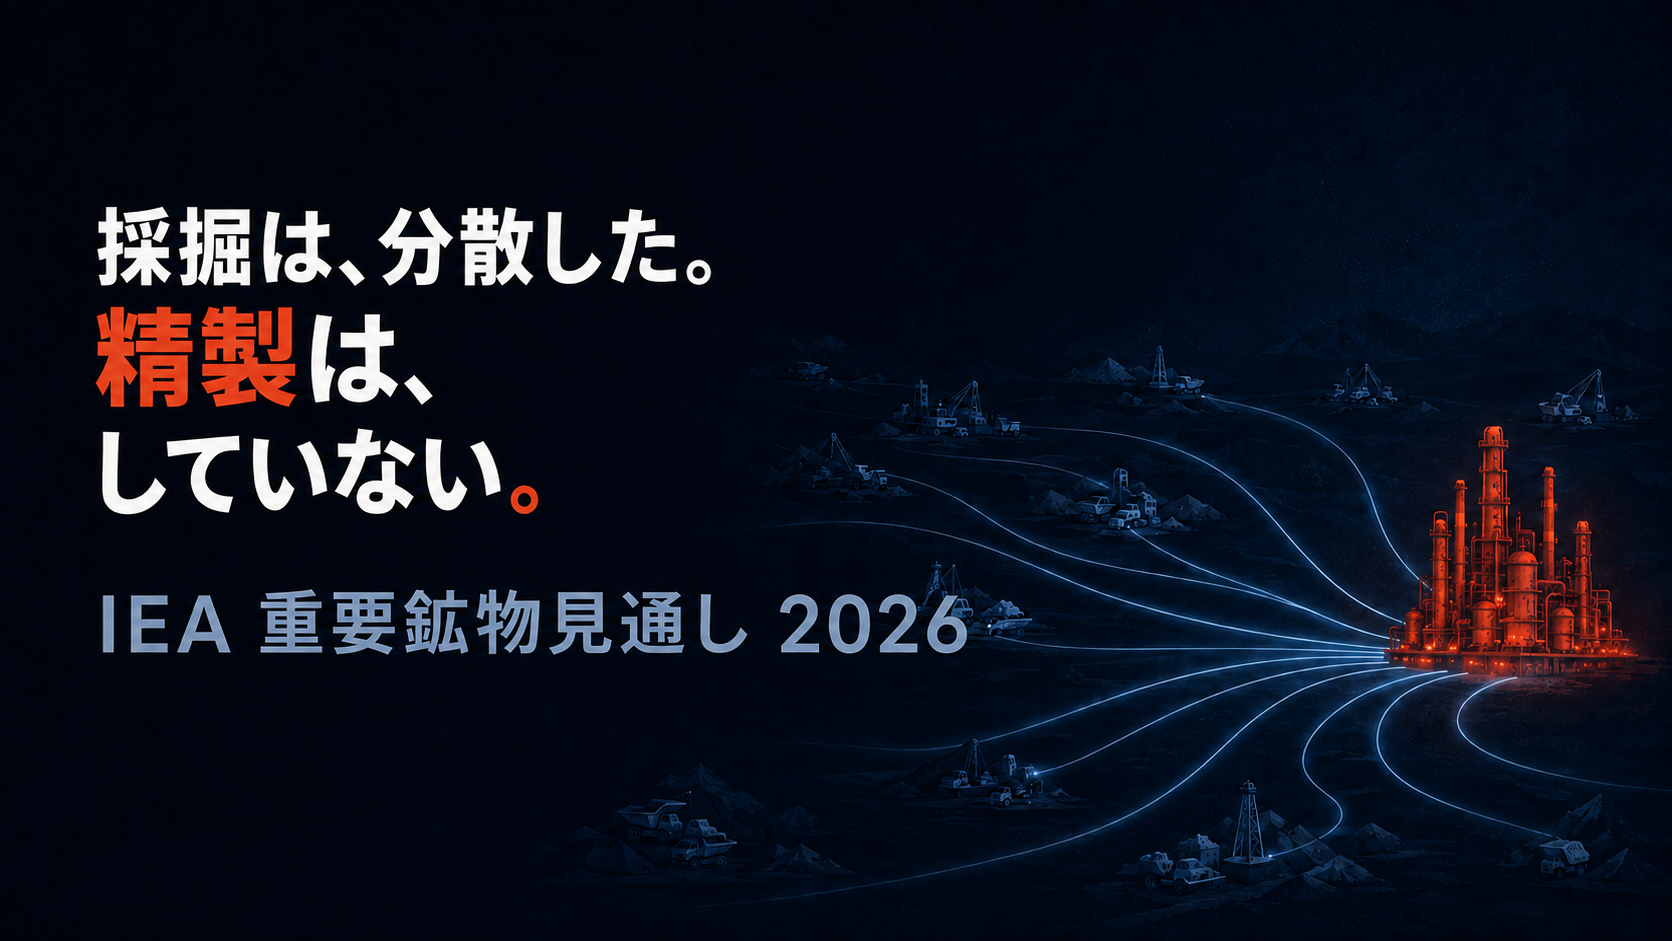
採掘は分散し始めた。しかし精製は分散していない。そして分散が進みつつある領域にすら、投資が追いついていない。本稿ではこの二重のギャップをレポート本体の数値から追い、後半で日本の調達・政策文脈への含意を検討する。
精製の集中は、また記録を更新した
まず出発点となる事実から。IEAによれば、主要エネルギー鉱物における精製段階の集中度は2025年に過去最高水準を更新した。レアアースを除いた首位国シェアの平均は、2023年の70%から2025年には72%へ上昇している。
問題は水準そのものより、増加分がどこから来たかである。2023年から2025年にかけての精製供給の増分のうち、4分の3超を首位国が占めた。首位国とはニッケルではインドネシア、それ以外の主要鉱種では中国である。マンガン、ニッケル、黒鉛に至っては、供給増のほぼ全量が首位国からのものだった。世界が「分散」を語っている期間に、精製能力の純増はむしろ既存の集中先で起きていたことになる。
ただし例外が一つある。レアアースの精製だけは集中度がわずかに低下した。IEAはその要因として、米国での新規プロジェクトとマレーシアでの生産増を挙げている。ここは重要な示唆を含む。市場に任せた結果ではなく、標的を絞った政策支援と投資支援が入った領域でのみ、分散が実際に数字として現れたということだ。
対照的に、採掘段階の集中度は鉱種によってまだら模様となった。2023年から2025年にかけて首位国のシェアが低下したのはリチウム、黒鉛、レアアースである。レアアースは米国のMP Materialsや豪州・マレーシアのLynasが稼働に乗り、リチウムと黒鉛は中南米とアフリカで分散型プロジェクトが立ち上がった。銅はほぼ横ばい。一方でニッケルは集中が進んだ。インドネシアがウェダベイなどの拠点で生産を伸ばす裏で、価格低迷を受けた他地域の高コスト案件が減産・休止に追い込まれたためである。
採掘は動いた、精製は動かなかった。これが2026年版の骨格である。
投資は9%減った——分散の掛け声と資金の乖離
では、なぜ精製は動かないのか。答えの一つは端的に、カネが入っていないからである。
2025年の重要鉱物投資は前年比9%減少した。2020年以来、実質的な減少は初めてである。内訳の差が大きい。電池金属(リチウム・ニッケル・コバルト)を主軸とする企業の設備投資は20%超減少し、10年以上で最大の落ち込みとなった。リチウム専業企業に限れば約40%減である。一方、銅を主軸とする企業は8%増やした。探鉱支出も10%超減り、リチウムとニッケルは40〜45%程度の大幅減である。
ここに価格との因果が絡む。2023〜2024年、電池材料とレアアースの価格は、2021〜2022年の急騰局面で決定された能力増強が遅れて市場に出たことで低迷した。IEAは2025年の投資減の背景として、電池化学の選好シフト、供給過剰による価格の弱さ、主要市場の政策不確実性が投資家心理を冷やしたと整理する。
皮肉なことに、その投資が絞られた2025年から2026年前半にかけて価格は反転した。リチウムは2025年1月から2026年4月にかけて2倍超、コバルトはDRC(コンゴ民主共和国)の輸出規制を主因に約130%上昇している。価格が下がった局面で投資が止まり、その供給制約が数年遅れで価格を押し上げる。重要鉱物市場はこの循環から抜け出せていない。
公的資金は逆方向に動いている。先進国の重要鉱物向け公的ファイナンスのコミットメントは2025年に約650億ドルに達し、2023年比で4倍超となった。ただしIEAは、コミットメントと実際の支出(ディスバースメント)の間に相当なギャップが残っていると釘を刺している。供給分散への影響を最終的に決めるのは、約束額ではなく実行額である。
2035年の需給ギャップ:銅は改善、コバルトは悪化
中長期の需給見通しでは、前年版(2025年版)からの改定方向が鉱種で分かれた。
上方修正されたのは銅である。2035年時点の供給不足は前年版の約30%から25%へ縮小した。DRCとザンビアでの新規プロジェクトの前進が主因だ。リチウムもギャップは縮小したが、供給不足自体は2035年まで続く見通しである。
下方修正されたのはコバルトである。2035年の供給ギャップは15%超から25%超へ拡大した。理由は資源の枯渇でも技術の停滞でもなく、世界最大の産出国DRCが2025年に導入した輸出割当制度である。ニッケルと黒鉛はベースケースで小幅な不足が見込まれるが、初期段階のプロジェクトが予定どおり立ち上がる高生産ケースではほぼ需要を賄える。
コバルトの事例が示すのは、地理的集中度が高い市場では、一国の政策変更が一夜にして世界の供給見通しを書き換えうるという事実である。これは需給モデルの精度の問題ではなく、集中それ自体がリスクを生むという構造の問題だ。
需要側は堅調が続く。STEPS(公表政策シナリオ)では2040年までに重要鉱物需要がほぼ倍増し、リチウムは3倍超、ニッケル・黒鉛・レアアースも50〜90%増える。銅は量的な伸びが最大で、約700万トンが積み上がる。
ギャップの本体は「中流」にある
本レポートで最も実務的な示唆を含むのが、プロジェクトパイプラインの段階別分析である。分散型プロジェクトは確かに増えている。ただし、その大半が上流に偏っている。
レアアースが典型例だ。2035年時点で、首位国以外の発表済み採掘プロジェクトは約50ktの能力を供給しうる。ところが計画されている精製・分離能力は40kt未満にとどまり、その大半はマレーシアと米国に集中している。さらに下流の金属・合金・磁石となると、合計で約18kt(レアアース含有量ベース)にすぎない。採掘を100とすれば、精製は3分の2、磁石は3分の1。上流から下流へ行くほど細くなる漏斗が、分散型サプライチェーンの実像である。
電池材料も同型だ。計画されている正極材の生産能力は、リチウム採掘能力の約3分の1にとどまる。黒鉛、ニッケル、コバルトでも同様に中流・下流の整備が上流の拡大に遅れている。
なぜ中流だけが埋まらないのか。IEAはコスト構造で説明する。首位国以外の精製プロジェクトは、設備・建設費の高さから資本コストが20%〜150%超も割高になり、操業コストも原料・エネルギー価格を主因に平均で約50%高い。そこに技術・人材の制約、インフラ不足、長期化する許認可が重なる。市場メカニズムだけでは新規精製案件が立ち上がらないのは、意志の欠如ではなく採算の問題である。
中流の疲弊を象徴するのがベースメタル製錬所である。銅価格が最高値を更新する一方、製錬所の収入源である買鉱条件は歴史的低水準に沈んだ。2026年の銅TC/RC(製錬・精錬費)年間ベンチマークはトンあたり0ドルという過去最低で決着している。稼働率も乖離し、2025年時点で中国外は70%を割り込む一方、中国は約85%を維持する。製錬所はガリウムやゲルマニウムなど戦略的マイナーメタルの副産物回収の場でもあり、ここが淘汰されれば集中はさらに進む。
技術と装置のボトルネックも重い。レアアース磁石の性能を高める粒界拡散(GBD)技術は特許で固められ、中国外の装置供給者は1社のみ、装置コストは10倍超と報告されている。分散とは鉱山を持つことでも工場を建てることでもなく、技術・装置・人材を含む産業エコシステムを構築することである。
日本にとっての含意——磁石・電池・炭素データ・出資
磁石:制約は価格ではなく「入手可能性」
日本の製造業にとって、精製集中が最も直接的に効くのがネオジム・ジスプロシウム系の磁石調達である。IEAによれば、ガリウム、黒鉛、マンガン、レアアースについては首位精製国である中国が世界供給の90%超を占める。
2025年4月、中国は7つの重希土類に輸出ライセンス制を導入し、複数の自動車メーカーが稼働率の引き下げや生産ラインの一時停止に追い込まれた。同年10月には、中国産原料または中国技術を用いて域外で製造された製品にまでライセンス要件を拡大する措置が発表された。現在は2026年11月まで停止措置が取られているが、期限は近い。IEAの試算では完全実施の場合、自動車・ハイテク・防衛・エネルギー分野で中国外の下流生産のうち年間6.5兆ドル相当がリスクに晒される。
ここでコスト構造の非対称性に注目したい。IEAによれば、レアアースは永久磁石コストの約40%を占めるが、車両価値に占める比率は1%未満である。レアアース価格が3倍になっても、乗用車の製造コスト増はわずか0.1%にとどまる。つまり磁石については、分散調達に伴う割高分は最終製品価格でほぼ吸収可能である。制約はコストではなく、物理的に確保できるかどうかにある。IEAはこの追加コストを「ミネラル・セキュリティ・プレミアム」——供給途絶リスクに対する経済的保険料——と表現している。
車載電池:規制の照準はセルではなく材料と装置
磁石と対照的なのが電池材料だ。2025年10月、中国はレアアースと同時に、リチウムイオン電池サプライチェーンにも広範な輸出管理を発表した。対象はLFP正極材、正極材前駆体、黒鉛負極材、そして電池製造装置・技術である。いずれも中国のシェアが最も高い要所を同時に押さえる設計になっている。
影響範囲は大きい。LFPは世界のEV電池市場の半分超、定置用蓄電池市場の90%超を占める。IEAは、電池グレード黒鉛の取引が完全に途絶した場合、中国外で年間3,000億ドル超の下流生産がリスクに晒されると試算している。これらの措置も2026年11月まで停止中である。
日本の実務にとっての含意は明快だ。セル工場を国内や同志国に建てても、正極材・負極材・製造装置が特定国依存のままなら、供給網の強靭化としては未完成である。しかも電池材料は磁石と違い、価格転嫁の余地が小さい。IEAの試算では、重要鉱物は電池セルコストの約4分の1を占め、電池材料価格が3倍になればEVと蓄電池の最終価格は約5%上昇する。磁石の0.1%とは桁が違う。分散調達のコスト吸収余地は、磁石では大きく、電池材料では小さい。この非対称性は、どこに公的支援を優先配分すべきかという議論に直結する。
炭素強度データ:GX-ETSではなくCBAMと電池規則が効く
ここで制度面を整理しておきたい。GX-ETSは2026年度から第2フェーズに移行し、直接排出量が年10万トン以上の事業所を持つ法人を対象に、排出枠の保有義務を伴う本格稼働に入った。ただしGX-ETSが直接カバーするのは自社の直接排出(Scope 1)であり、輸入する鉱物・素材の上流炭素強度は制度上、直ちに規制対象となるわけではない。この点を混同すると、実務の優先順位を誤る。
上流の炭素強度データを実際に要求してくるのは、むしろEU側の制度である。CBAM(炭素国境調整措置)は2026年1月に本格適用へ移行し、2026年分の申告・証書納付期限は2027年9月30日に設定されている。実排出データを提示できない場合はデフォルト値への上乗せが課され、上乗せ率は2026年分で10%、以降段階的に引き上げられる。EU電池規則のカーボンフットプリント申告要件も並行して動く。
そして、ここに分散とのトレードオフが生じる。IEAが指摘する「首位国以外の精製プロジェクトは操業コストが平均約50%高い」という構造の主因は、原料価格とエネルギー価格である。エネルギー価格が安い立地は、必ずしも電力の炭素強度が低い立地とは限らない。調達先を分散させた結果、製品のカーボンフットプリントが悪化する可能性がある。日本企業の調達戦略としては、供給リスクと炭素強度を同一のテーブルで評価する枠組みが要る。そのためには、精製・製錬段階の一次データを提供できるサプライヤーの優先度が実務上上がっていく。
JOGMEC出資・商社権益は、ギャップのどこを埋めるか
最後に、日本の資源確保策をIEAの枠組みに当てはめてみる。
IEAの分析が示すギャップは上流にはない。むしろ上流は相対的に埋まりつつある。空いているのは精製・分離と、その先の金属・合金・磁石、正極材・負極材である。したがって、鉱山権益の取得それ自体は、IEAの言う投資ギャップの中心部分を埋めない。採掘能力が増えても、精製がなければ結局は既存の精製ハブに送り返すことになる。
その意味で示唆的なのがJOGMECと双日によるLynas社への出融資である。同社は豪州で採掘し、マレーシアで精製・分離を行う一貫構造を持つ。前述のとおり、IEAはレアアース精製の集中度が低下した理由として米国の新規案件とマレーシアの生産増を明示的に挙げている。数少ない「分散が実際に統計へ現れた事例」に日本の公的資金と商社資本が入っているという事実は、政策評価として正当に記録されてよい。
裏を返せば、再現すべきモデルが何かも見えてくる。IEAは磁石レアアースのサプライチェーン分散に必要な投資額を今後10年間で約600億ドルと試算する。供給途絶がもたらしうる経済損失に比べれば控えめな額であり、少数の良質なプロジェクトを立ち上げるだけで強靭性は大きく改善しうる、というのがIEAの見立てである。
ただし供給側の支援だけでは足りない。IEAは需要側措置の必要性も強調する。分散調達要件、税額控除などの財政インセンティブ、需要の集約とオフテイク契約の仲介、価格差を埋める貿易上の措置。日本の文脈では、国家備蓄の積み増しと並行して、こうした需要側の制度設計をどこまで具体化できるかが問われる。
2026年11月、中国の輸出規制の停止措置が期限を迎える。それまでに何が埋まり、何が埋まらないのか。問うべきは「脱中国依存が進んだか」ではなく、「採掘の分散に、精製と磁石化・材料化の投資がついてきているか」である。IEAの2026年版は、その答えがまだ「ノー」であることを、数字で示している。
参照・出典
一次ソース:IEA
- IEA (2026), Global Critical Minerals Outlook 2026, IEA, Paris(レポート本体ページ/2026年7月21日公表、Licence: CC BY 4.0)
- レポート全文PDF(Revised version, July 2026)
- Executive summary(価格動向、投資減少、公的資金、中流の構造的不均衡)
- Market overview(精製・採掘の集中度、投資・探鉱支出の内訳)
- Outlook(2035年需給ギャップ、レアアース段階別生産能力)
- Policy pathways(供給側・需要側の政策手段、技術・装置・人材のボトルネック)
- IEA News(2026年7月21日), Supply concentration, export restrictions and declining investment put critical mineral security at risk
- IEA Critical Minerals Security Programme
前年版(比較のため参照)
- IEA (2025), Global Critical Minerals Outlook 2025 – Executive summary(上位3カ国シェア:採掘73%→77%、精製82%→86%。本記事の図1の出典)
- IEA (2025), Overview of outlook for key minerals(鉱種別の2035年集中度見通し)
- IEA Critical Minerals(トピックページ)
日本の政策・制度
- 経済産業省, 排出量取引制度(GX-ETS第2フェーズ:直接排出10万トン以上を対象、2026年度から本格稼働)
- JOGMEC 金属資源情報, 2025年 金属鉱物資源をめぐる動向:カレント・トピックス(G7重要鉱物行動計画、各国の備蓄制度)
- EY Japan, GX-ETS第2フェーズ(排出量取引制度)のポイント(制度初年度の特例スケジュール)
※本記事中の数値はすべてIEA本体の公表資料に基づき、2026年8月1日時点で確認したものです。IEAはレポート本文とウェブ掲載版の一部で数値表記が異なる箇所があり(精製首位国シェアの平均値、リチウム・ニッケルの探鉱支出減少率)、本記事ではPDF版およびExecutive summaryの記載を採用しています。